La inteligencia artificial suele imaginarse como algo inmaterial, pero cada modelo corre en edificios llenos de servidores conectados a redes eléctricas que se construyen con cobre, aluminio y litio. Esa es la advertencia de la consultora Wood Mackenzie: la cartera mundial de proyectos de centros de datos supera los 250 gigawatts, más de tres veces la de 2025. La proyección de multiplicar por cinco la demanda eléctrica entre 2025 y 2030 corresponde específicamente a los centros dedicados a IA, no a todos los centros de datos.
El dato que más importa a Chile no está dentro del centro de datos sino alrededor. Según el comunicado que Wood Mackenzie publicó el 22 de octubre, las líneas de transmisión, subestaciones y plantas de generación que necesita cada instalación pueden requerir de tres a cuatro veces más metales básicos que el edificio mismo. Lindsay Grant, vicepresidenta de investigación de metales y minería de la consultora, advierte sobre la presión simultánea de una demanda mayor y un abastecimiento más difícil.
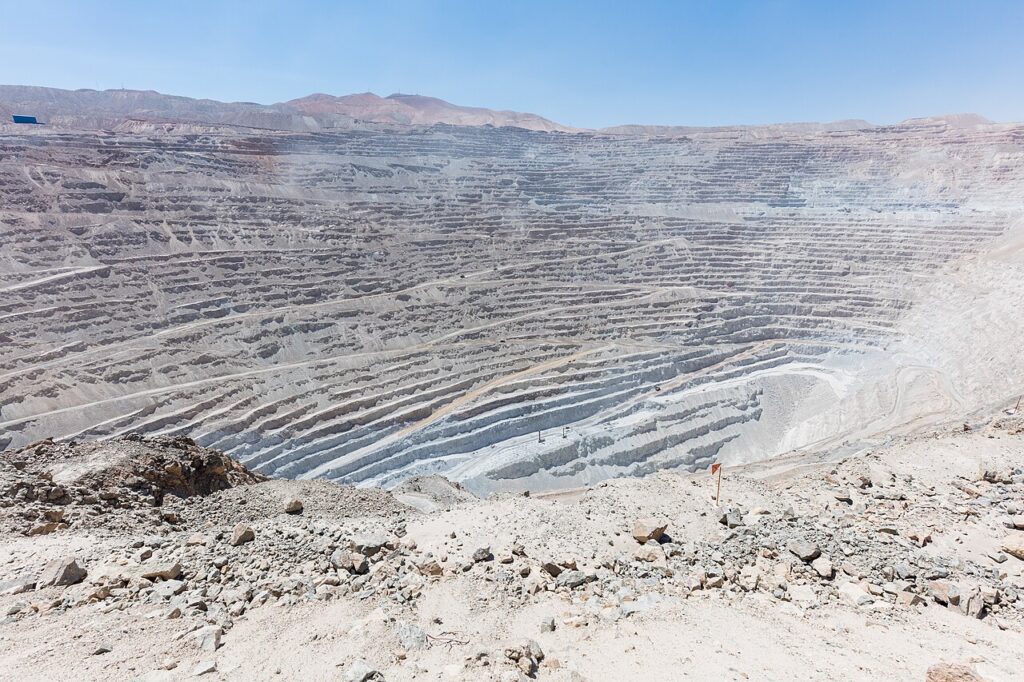
Chile está en el centro de esa cadena. De acuerdo con el resumen anual de materias primas del Servicio Geológico de Estados Unidos (USGS), el país produjo unos 5,3 millones de toneladas de cobre de mina en 2025, cerca de 23% de un total mundial de 23 millones, y concentra 180 millones de toneladas de reservas. Esa cifra mantiene a Chile como el mayor productor del mundo; en la tabla del USGS le siguen la República Democrática del Congo, con 3,2 millones de toneladas, y Perú, con 2,7 millones.
En litio el peso es distinto pero igual relevante. El USGS estima que Chile extrajo unas 56.000 toneladas de litio contenido en 2025, detrás de Australia y China, pero tiene las mayores reservas del planeta: 9,2 millones de toneladas sobre un total mundial de 37 millones.
El vínculo entre IA y litio ya no es una hipótesis de consultoras extranjeras. La Comisión Chilena del Cobre (Cochilco) publicó el 12 de noviembre sus proyecciones para el mineral y atribuyó buena parte del impulso del almacenamiento en baterías al crecimiento de la infraestructura de datos. Cochilco vincula ese crecimiento con la necesidad de respaldar un suministro continuo cuando se utilizan fuentes variables como la solar y la eólica. Eso no significa que todos los centros se abastezcan principalmente de renovables ni que las baterías sean su único respaldo.
Las cifras de Cochilco muestran el cambio de motor. La demanda mundial de litio llegaría a 2,08 millones de toneladas de carbonato de litio equivalente en 2026, un alza de 25%, y a 2,25 millones en 2027. Los autos eléctricos seguirían siendo el principal destino, con 57,5% del consumo, pero el almacenamiento ya representaría 32%, mientras las ventas de vehículos eléctricos en China crecen menos de lo esperado. El precio del carbonato de litio llegó a US$18.950 por tonelada el 24 de septiembre, 43% más que a comienzos de año. Según datos de Wood Mackenzie, el precio subió cerca de 130% desde su mínimo de 2025.
El cobre vive un momento todavía más fuerte. Según el informe semanal de Cochilco, la libra cerró la semana del 9 al 13 de noviembre en US$6,17 y promedia US$6,16 en lo que va del año, 39,5% más que en el mismo período de 2025. En la bolsa de metales se registró un récord de US$14.759 por tonelada.
Eso no significa que los precios vayan a subir para siempre. En su informe de tendencias del tercer trimestre, publicado el 30 de octubre, Cochilco proyecta que la producción minera mundial caerá 0,6% en 2026, a 23,3 millones de toneladas, mientras el consumo crecerá 1,5%. El resultado sería un superávit de refinado de apenas 144.000 toneladas, equivalente a 0,5% de la demanda. La comisión anticipa que los precios se moderarán a medida que se recupere la oferta, aunque advierte que un margen tan estrecho deja al mercado expuesto a cualquier disrupción.
Para Chile hay tres lecturas. La primera es fiscal: un cobre caro mejora los ingresos de Codelco y la recaudación minera. La segunda es de inversión: Wood Mackenzie calcula que la cadena del litio necesitará entre US$150.000 y US$250.000 millones adicionales hasta la década de 2050, y Chile compite por esos capitales con Argentina y Australia. La tercera es de dependencia: atar el crecimiento a la construcción de centros de datos expone al país a un ciclo tecnológico que nadie sabe cuánto durará.
La paradoja es que la misma ola que encarece los metales también trae centros de datos a Chile, con su propia demanda de agua y electricidad. Ser proveedor de la infraestructura de la IA y, a la vez, sede de esa infraestructura obliga a pensar ambas agendas juntas.